Kinh nghiệm đầu tư · Vốn tối thiểu
Đầu tư bất động sản 0 đồng có thật không? Điều kiện thật
Mỗi lần nghe ai quảng cáo đầu tư bất động sản không cần vốn, tôi lại hỏi một câu: tiền cọc lấy ở đâu ra? Câu trả lời cho câu hỏi đó là toàn bộ sự thật về khái niệm 0 đồng.
Đầu tư bất động sản 0 đồng là cụm từ tôi nghe rất nhiều trong mấy năm gần đây, trên mạng, ở các buổi cà phê, trong tin nhắn hỏi han. Tôi không phủ nhận nó: tôi đã viết cả một cuốn sách về cách mua bằng kỹ năng thay vì tiền túi. Nhưng chính vì viết cuốn đó, tôi càng phải nói rõ: không có thương vụ nào thật sự 0 đồng. Có thương vụ vốn tối thiểu. Hai thứ nghe gần giống nhau, nhưng người tin vào cái thứ nhất thường mất tiền ở chỗ mà người hiểu cái thứ hai đã tính trước.
Nội dung bài viết
1. 0 đồng là cách nói, không phải con số
Khi người ta nói 0 đồng, ý đúng nhất là: không dùng nhiều tiền của chính mình. Tiền vẫn có, chỉ là nó đến từ chỗ khác: từ thời gian thanh toán chủ đất cho phép, từ người góp vốn, từ ngân hàng, hoặc từ người mua cuối trả trước khi mình phải trả hết. Mỗi nguồn tiền ấy có một cái giá: lãi, phần chia lợi nhuận, uy tín, hoặc rủi ro mất cọc.
Tôi từng thấy người mới hiểu chữ 0 đồng theo nghĩa đen, dồn hết tiền tiết kiệm vào một khoản cọc lớn, tin rằng chỉ vài tuần sẽ có người mua lại. Khi người mua không đến, họ không còn đồng nào để giữ cọc, cũng không đủ tiền để mua thật. Đó không phải thất bại của kỹ thuật; đó là thất bại của cách hiểu.
2. Những khoản tiền luôn có trong một thương vụ
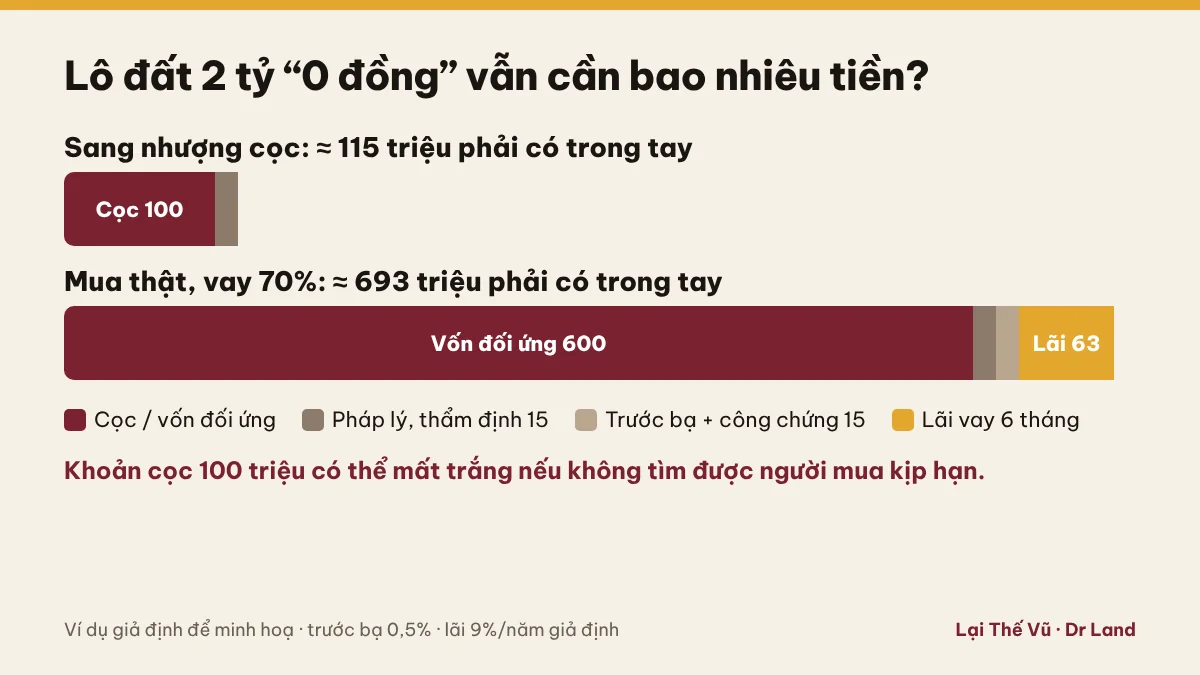
Dù dùng kỹ thuật nào, tôi luôn liệt kê các khoản dưới đây trước khi nói chuyện lãi. Ví dụ là giả định để minh hoạ: một lô đất giá 2 tỷ đồng.
| Khoản | Sang nhượng cọc (triệu) | Mua thật, vay 70% (triệu) |
|---|---|---|
| Tiền cọc (5% giả định) hoặc vốn đối ứng 30% | 100 | 600 |
| Kiểm tra pháp lý, đi lại, thẩm định | 15 | 15 |
| Lệ phí trước bạ 0,5% khi sang tên | — | 10 |
| Công chứng, đăng ký (giả định) | — | 5 |
| Lãi vay 6 tháng trên 1.400 (9%/năm, giả định) | — | 63 |
| Tiền phải có trong tay | ≈ 115 | ≈ 693 |
Ở cột thứ nhất, 115 triệu nghe nhỏ, nhưng 100 triệu trong đó là tiền có thể mất trắng nếu không tìm được người mua kịp hạn. Ở cột thứ hai, chưa tính thuế thu nhập cá nhân 2% khi bán lại (từ 01/7/2026 theo Nghị định 253/2026, tính trên giá hợp đồng nhưng không thấp hơn giá theo bảng giá đất). Hợp đồng chuyển nhượng quyền sử dụng đất lại bắt buộc công chứng (điểm a khoản 3 Điều 27 Luật Đất đai 2024), nên không có đường tắt nào bỏ qua được bước này.
3. Bốn điều kiện thật để mua với vốn tối thiểu
Những thương vụ vốn tối thiểu tôi thấy đi đến cuối đường đều có chung bốn điều kiện. Thiếu một, tôi coi như chưa đủ.
- Mua dưới giá thị trường thật. Không có khoảng chênh thì không có gì để chia cho người góp vốn, cho người mua cuối, cho chính mình. Giá rẻ phải được chứng minh bằng giao dịch so sánh, không phải bằng lời chủ đất.
- Có thỏa thuận bằng văn bản với chủ đất. Muốn sang nhượng cọc, chủ đất phải đồng ý; muốn trả chậm, lịch trả và hậu quả chậm trả phải ghi rõ. Lời hứa miệng không giữ được thời gian thanh toán.
- Có người mua cuối hoặc nguồn vốn đã xác định trước khi cọc. Không phải "sẽ tìm", mà là đã có danh sách khách đang tìm đúng loại tài sản đó, hoặc đã có ngân hàng thẩm định sơ bộ.
- Có quỹ để chịu kịch bản xấu. Nếu người mua không đến, nếu ngân hàng không duyệt, mình còn đủ tiền để hoặc mua thật, hoặc chấp nhận mất cọc mà không đổ vỡ cuộc sống.
Vốn tối thiểu không có nghĩa là rủi ro tối thiểu. Nó thường có nghĩa là bạn đang gánh rủi ro bằng uy tín thay vì bằng tiền.
Đọc sâu hơn trong sách
Bí Mật Đầu Tư Bất Động Sản 0 Đồng
49 bí mật theo quy trình 7 bước — mua bằng kỹ năng, không bằng tiền túi
Ebook1.198 trang3.999.000đKhóa học video
học 2 năm5.999.000đCombo Ebook + Video
tiết kiệm 2.998.000đ7.000.000đ
4. Rủi ro chuyển sang ai
Đây là câu hỏi tôi muốn người đọc nhớ nhất. Trong mọi thương vụ 0 đồng, rủi ro không biến mất; nó chỉ chuyển sang người khác. Hãy biết rõ nó đang nằm ở đâu:
- Sang chính bạn, qua tiền cọc. Bên đặt cọc từ chối giao kết thì mất cọc (Điều 328 Bộ luật Dân sự 2015).
- Sang chủ đất, khi họ chờ bạn thanh toán chậm. Nếu bạn không trả, họ mất thời gian và cơ hội bán cho người khác.
- Sang người góp vốn, khi bạn góp công còn họ góp tiền. Nếu không có hợp đồng hợp tác rõ ràng, người góp tiền đang gánh phần lớn rủi ro mà không có quyền kiểm soát. Hứa trả lợi nhuận cố định cho nhiều người còn dễ trượt sang vùng huy động vốn trái phép, tôi đã viết riêng trong bài huy động vốn trái phép là gì.
- Sang người mua cuối, nếu họ không biết bạn mới chỉ đặt cọc. Giấu điều này là vùng tôi không bao giờ bước vào.
Nếu vay của cá nhân để đặt cọc, nhớ trần lãi suất thỏa thuận là 20%/năm (Điều 468 Bộ luật Dân sự 2015). Và nếu làm đều tay, Nghị định 96/2024 cho phép cá nhân kinh doanh quy mô nhỏ không quá 10 lần giao dịch một năm mà không lập doanh nghiệp, nhưng cách đếm lần giao dịch khi đặt cọc hay sang nhượng cọc tôi vẫn ghi là chưa chắc. Thuế với khoản chênh lệch khi sang nhượng cọc cũng chưa chắc; tôi chưa thấy văn bản riêng.
5. Khi nào tôi từ chối một lời mời 0 đồng
Tôi nhận khá nhiều lời mời kiểu "anh không cần bỏ tiền, chỉ cần đứng tên" hoặc "góp tên, góp uy tín, lợi nhuận chia đôi". Tôi dừng ngay khi thấy một trong các dấu hiệu sau:
| Dấu hiệu | Vì sao tôi dừng |
|---|---|
| Không ai trả lời được tiền cọc lấy từ đâu | Thương vụ đang được xây trên giả định, không phải trên tiền |
| Hứa lợi nhuận cố định, không phụ thuộc kết quả bán | Lợi nhuận cố định là bản chất của khoản vay, không phải hợp tác |
| Chủ đất không biết có người thứ ba | Không có sự đồng ý của chủ đất thì sang nhượng cọc không có giá trị với họ |
| Dùng hợp đồng ủy quyền thay cho chuyển nhượng | Ủy quyền không làm mình thành chủ, và chấm dứt được bất cứ lúc nào |
| Thúc ký trong ngày, không cho kiểm tra sổ | Thứ cần vội nhất thường là thứ không chịu được kiểm tra |
- □ Tôi trả lời được tiền cọc lấy từ đâu và mất thì ảnh hưởng gì.
- □ Có văn bản của chủ đất về sang nhượng cọc hoặc lịch trả chậm.
- □ Có người mua cuối hoặc nguồn vốn đã xác định trước khi cọc.
- □ Có quỹ cho kịch bản người mua không đến, ngân hàng không duyệt.
- □ Người góp vốn, người mua cuối đều biết đủ sự thật.
Đầu tư bất động sản vốn tối thiểu là có thật, và tôi vẫn khuyến khích người trẻ học nó. Nhưng hãy học nó như một kỹ năng dùng tiền và thời gian của người khác có trách nhiệm, không phải như một lời hứa không cần vốn. Mọi quy định trong bài là tình trạng đến tháng 11/2026; ba luật Đất đai, Nhà ở, Kinh doanh bất động sản sửa đổi đang được Quốc hội xem xét, chưa thông qua. Bài viết là chia sẻ kinh nghiệm, không phải tư vấn pháp lý cho trường hợp cụ thể.
Video liên quan từ kênh Lại Thế Vũ – Dr Land
Nếu bạn thích nghe hơn đọc, các video dưới đây trên kênh YouTube của tôi bàn tiếp chủ đề này.

0 Đồng Chốt Lời BĐS, Đại Gia Vài Chục Tỷ Chôn Vốn

Đừng Ký Giấy Cọc Nếu Chưa Biết Nghị Quyết 03/2026: Sập Bẫy Phạt Cọc Gấp 3 Lần!
Xem thêm video và đăng ký kênh YouTube Lại Thế Vũ – Dr Land →
Câu hỏi thường gặp
Có thể mua bất động sản mà không bỏ ra đồng nào không?
Theo kinh nghiệm của tôi thì không. Luôn có ít nhất tiền cọc, chi phí kiểm tra pháp lý, đi lại, và một khoản dự phòng. Thứ có thật là mua với vốn tối thiểu, dùng tiền và thời gian của người khác một cách có thỏa thuận, chứ không phải không có vốn.
Đặt cọc rồi bán lại trước khi sang tên có hợp pháp không?
Có thể làm được nếu chủ đất đồng ý bằng văn bản cho chuyển nhượng hợp đồng cọc, hoặc chủ đất ký thẳng hợp đồng chuyển nhượng với người mua cuối, và người mua cuối được biết rõ bạn mới chỉ đặt cọc. Giấu sự thật thì rủi ro pháp lý rất lớn. Thuế với khoản chênh lệch khi sang nhượng cọc hiện tôi ghi là chưa chắc, nên hỏi kế toán hoặc luật sư.
Vay ngân hàng toàn bộ để mua có được không?
Theo tài liệu tôi đã tổng hợp, không có trần tỷ lệ cho vay luật định, nhưng thông lệ ngân hàng cho vay khoảng 70–75% giá trị tài sản định giá, nên người mua vẫn phải có vốn đối ứng. Đó là thông lệ, không phải luật, mỗi ngân hàng mỗi khác.
Làm nhiều thương vụ trong năm có phải lập doanh nghiệp không?
Nghị định 96/2024 cho phép cá nhân kinh doanh bất động sản quy mô nhỏ không phải lập doanh nghiệp nếu không quá 10 lần giao dịch một năm, nhưng phải kê khai nộp thuế. Cách đếm lần giao dịch khi đặt cọc hoặc sang nhượng cọc tôi vẫn ghi là chưa chắc.
Đọc sâu hơn trong sách
Bí Mật Đầu Tư Bất Động Sản 0 Đồng
49 bí mật theo quy trình 7 bước — mua bằng kỹ năng, không bằng tiền túi
Ebook1.198 trang3.999.000đKhóa học video
học 2 năm5.999.000đCombo Ebook + Video
tiết kiệm 2.998.000đ7.000.000đ